
W 2026 roku najgorętszym tematem wśród inwestorów kryptowalutowych jest bez wątpienia jedno pytanie: “Czy od 1 stycznia 2027 roku naprawdę zostanie nałożony podatek na kryptowaluty?”. Odpowiadając krótko: zgodnie z obecną ustawą o podatku dochodowym, wdrożenie opodatkowania z dniem 1 stycznia 2027 r. jest prawnie przesądzone. Sytuacja jest jednak napięta, ponieważ w kręgach politycznych ponownie pojawiają się głosy nawołujące do odroczenia.
W tym artykule szczegółowo omawiamy strukturę podatkową, stawki, debaty polityczne, możliwość czwartego odroczenia oraz to, jak inwestorzy powinni przygotować się na nadchodzące zmiany.
Długa historia trzykrotnego odraczania podatku od kryptowalut
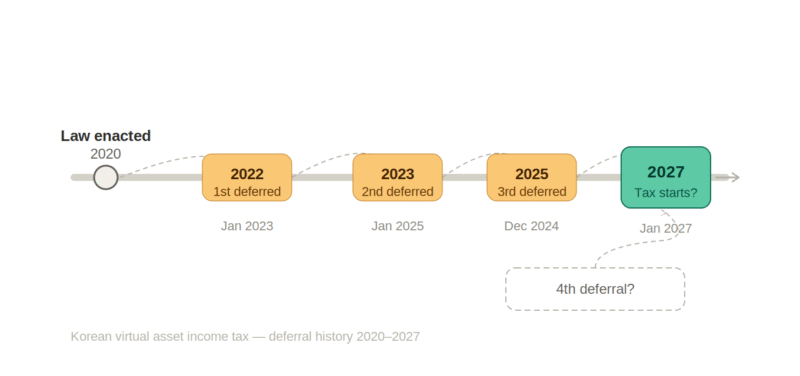
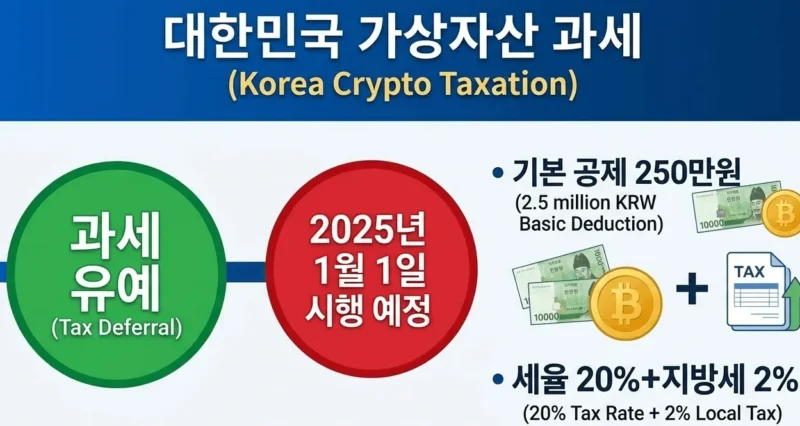
Opodatkowanie Bitcoina w 2027 roku to temat, który nie jest nowy. Zostało ono wprowadzone nowelizacją ustawy o podatku dochodowym w 2020 roku, a pierwotnie planowano je wdrożyć 1 stycznia 2022 roku. Od tego czasu termin ten był jednak przekładany trzykrotnie.
- 1. odroczenie (2021 r.): Przełożone na 2023 r. z powodu braku infrastruktury podatkowej.
- 2. odroczenie (2022 r.): Przełożone na 2025 r. ze względu na warunki rynkowe aktywów wirtualnych i potrzebę uporządkowania systemów ochrony inwestorów.
- 3. odroczenie (grudzień 2024 r.): Ustalono ostateczny termin na 1 stycznia 2027 r., powołując się na ocenę wyników ustawy o ochronie użytkowników aktywów wirtualnych oraz potrzebę dostosowania standardów CARF.
Prawo istnieje już od ponad 5 lat, ale podatek nie został jeszcze ani razu pobrany. Instytut Rynku Kapitałowego zauważa, że “trudno znaleźć podobne przypadki w innych krajach”.
Jaka jest stawka podatkowa? Zrozumienie struktury 22%
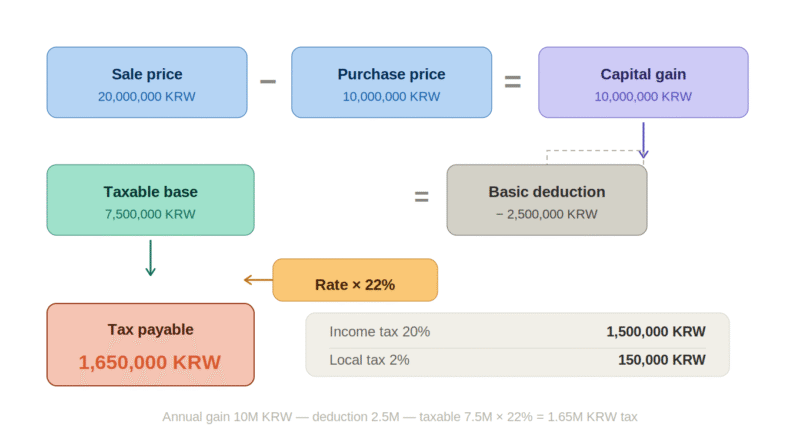
Często mówi się o “22% stawce podatku od kryptowalut”. Dokładniej rzecz ujmując, jest to suma 20% podatku od dochodów innych oraz 2% lokalnego podatku dochodowego.
Opodatkowaniu podlegają dochody uzyskane z przeniesienia własności lub wypożyczenia aktywów wirtualnych. Oblicza się je na podstawie rocznego zysku lub straty, przy czym stosowana jest roczna kwota wolna od podatku w wysokości 2,5 mln KRW.
Przykład obliczenia faktycznego podatku
| Pozycja | Kwota |
|---|---|
| Cena nabycia (kwota zakupu) | 10 mln KRW |
| Cena zbycia (kwota sprzedaży) | 20 mln KRW |
| Zysk kapitałowy | 10 mln KRW |
| Kwota wolna | −2,5 mln KRW |
| Podstawa opodatkowania | 7,5 mln KRW |
| Podatek do zapłaty (×22%) | 1,65 mln KRW |
Ważne przepisy dotyczące domniemanej ceny nabycia
W przypadku kryptowalut posiadanych przed 1 stycznia 2027 r., za cenę nabycia uznaje się wyższą z dwóch wartości: cenę rynkową z dnia 31 grudnia 2026 r. lub faktyczną cenę nabycia. Dzięki temu przepisowi inwestorzy, którzy kupili kryptowaluty dawno temu po niskiej cenie, mogą znacząco obniżyć swoje obciążenia podatkowe.
Należy jednak pamiętać, że obecna ustawa nie przewiduje możliwości odliczenia strat z lat ubiegłych. Oznacza to, że straty poniesione w tym roku nie mogą zostać odliczone od zysków w roku przyszłym. Jest to jeden z głównych punktów spornych dotyczących sprawiedliwości podatkowej w porównaniu z opodatkowaniem akcji.
Co dzieje się obecnie w świecie polityki?
Choć oficjalnie mówi się o “wdrożeniu w 2027 roku”, atmosfera wewnątrz kręgów politycznych jest zupełnie inna.
Im I-ja, przewodnicząca Komisji Strategii i Finansów Zgromadzenia Narodowego, otwarcie wspomniała o “dużym prawdopodobieństwie ponownego odroczenia”. Głównym argumentem jest struktura wyborców. Liczba osób handlujących aktywami wirtualnymi w Korei wynosi około 7 milionów, z czego osoby poniżej 30. roku życia stanowią aż 47%. Do tego dochodzi zmienna polityczna w postaci wyborów samorządowych w 2026 roku. Analizy wskazują, że politycy, dbając o głosy młodych wyborców, mają wystarczające powody, by ponownie odroczyć opodatkowanie.
Warto również zwrócić uwagę na działania Partii Demokratycznej. Partia ta uczyniła “odroczenie opodatkowania aktywów wirtualnych” jedną ze swoich obietnic wyborczych i faktycznie zgodziła się na trzecie odroczenie. To właśnie dlatego pojawiają się głosy krytyki, że kalkulacje polityczne biorą górę nad zasadami. Nawet po zmianie władzy partia ta nie przedstawiła oficjalnego stanowiska popierającego aktywne wdrożenie podatku.
Z drugiej strony, eksperci mają odmienne zdanie. Kim Gap-rae, starszy pracownik naukowy w Instytucie Rynku Kapitałowego, ostrzegł, że “czwarte odroczenie może całkowicie zniszczyć zaufanie do polityki”. Prawnik Kim Ik-hyun z kancelarii Yulchon również wskazał na niedoskonałości systemu, stwierdzając, że “po wprowadzeniu stanu wyjątkowego i przedterminowych wyborach, prace nad poprawą systemu podatkowego całkowicie stanęły w miejscu”.
4 kluczowe niedoskonałości obecnej ustawy
- Brak możliwości odliczenia strat z lat ubiegłych: W przeciwieństwie do akcji, w przypadku kryptowalut nie można przenieść straty na kolejny rok. Krytycy nazywają to asymetrycznym opodatkowaniem.
- Niejasne kryteria ustalania ceny nabycia: Sposób obliczania ceny nabycia kryptowalut kupionych dawno temu pozostaje niejasny.
- Sprawiedliwość wobec giełd zagranicznych: Problem polega na tym, czy użytkownicy giełd zagranicznych, takich jak Binance czy Bybit, mogą być opodatkowani w ten sam sposób, co użytkownicy giełd krajowych.
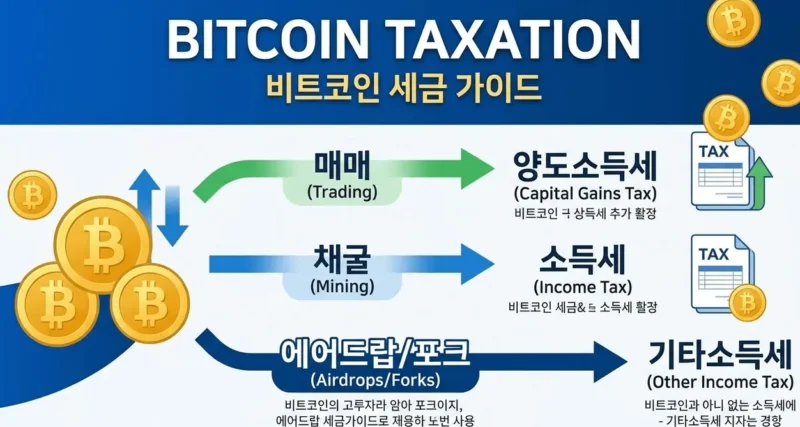
- Brak kryteriów opodatkowania airdropów i stakingu: Brak jest standardów opodatkowania zysków uzyskanych z nagród za weryfikację blockchaina, airdropów czy hard forków.
Ministerstwo Gospodarki i Finansów planuje podjąć decyzję w sprawie ewentualnego odroczenia w nowelizacji prawa podatkowego w lipcu 2026 roku. Ten moment będzie faktycznym punktem zwrotnym dla czwartego odroczenia.
Sieć nadzoru CARF uruchomiona: zagraniczne giełdy są już widoczne
Niezależnie od kontrowersji wokół odroczenia podatku, rozpoczął się proces, którego nie da się już zatrzymać. Jest nim CARF (Crypto-Asset Reporting Framework – system automatycznej wymiany informacji o aktywach kryptograficznych).
Od 1 stycznia 2026 roku 5 największych krajowych giełd, takich jak Upbit, Bithumb i Coinone, zaczęło obowiązkowo zbierać oświadczenia klientów o zagranicznym obowiązku podatkowym. Jest to środek podjęty w ramach wielostronnego porozumienia, w którym uczestniczy 48 krajów OECD, w tym Korea.
Informacje o transakcjach zebrane w ciągu 2026 roku zostaną raportowane do Krajowej Służby Podatkowej do końca kwietnia 2027 roku, a następnie automatycznie udostępniane krajom sygnatariuszom porozumienia. Oznacza to, że historia transakcji koreańskiego inwestora na Binance trafi do koreańskiego urzędu skarbowego za pośrednictwem organów danego kraju.
Myślenie, że “korzystanie z zagranicznej giełdy pozostanie niezauważone”, już nie działa. Można przyjąć, że od transakcji w 2026 roku inwestorzy znajdują się pod nadzorem urzędu skarbowego.
W miarę jak infrastruktura podatkowa wchodzi w fazę finalizacji, argument o “braku infrastruktury” jako powodzie do odroczenia staje się coraz słabszy.
Więc, czy czwarte odroczenie dojdzie do skutku?
Szczerze mówiąc, trudno mieć 100% pewności w którąkolwiek stronę. Jednak na obecnym etapie, chłodna analiza czynników wygląda następująco:
🔴 Czynniki zwiększające szansę na odroczenie
- Wybory samorządowe w 2026 roku sprawiają, że politycy silnie liczą się z głosami wyborców.
- Przewodnicząca Komisji Finansów, Im I-ja, sama wspomniała publicznie o “dużej szansie na odroczenie”.
- Niedoskonałości ustawy, takie jak brak odliczenia strat czy niejasne zasady ustalania ceny nabycia, nie zostały jeszcze rozwiązane.
- Obecny rząd utrzymuje tendencję do obniżania podatków w pierwszej fazie swoich rządów.
🟢 Czynniki zwiększające szansę na wdrożenie
- Infrastruktura CARF już działa, więc argument o “braku przygotowania” stracił na sile.
- Eksperci z Instytutu Rynku Kapitałowego i środowisk prawniczych stanowczo ostrzegają przed utratą zaufania do polityki w przypadku czwartego odroczenia.
- Kraje rozwinięte, takie jak USA, Japonia czy Niemcy, już wdrożyły opodatkowanie kryptowalut.
- Rządowi trudno zrezygnować z wpływów podatkowych z rynku szacowanego na 160 bilionów KRW rocznie.
Najbardziej realistycznym scenariuszem nie jest całkowite odroczenie, lecz wdrożenie w 2027 roku przy jednoczesnych poprawkach, takich jak podniesienie kwoty wolnej (z 2,5 mln KRW do 5 mln KRW lub więcej) czy zezwolenie na odliczenie strat z lat ubiegłych. Ogłoszenie nowelizacji prawa podatkowego przez Ministerstwo Finansów w lipcu 2026 roku będzie faktycznym punktem zwrotnym.
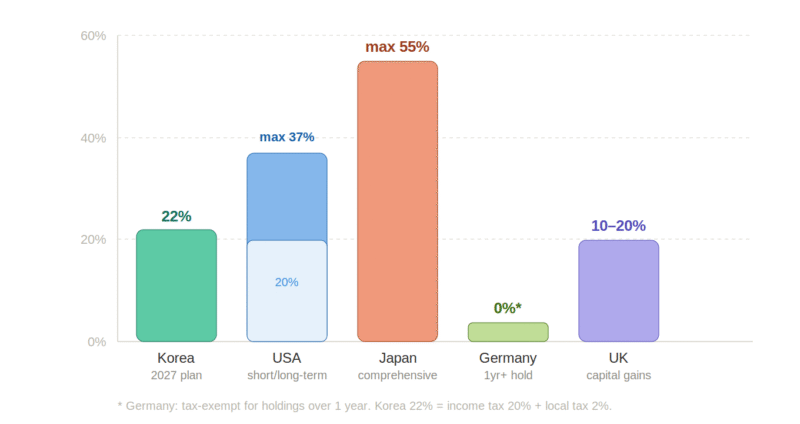
Porównanie z innymi krajami: czy tylko Korea jest tak opóźniona?
Podczas gdy Korea ciągle przekłada opodatkowanie kryptowalut, jak poradziły sobie inne kraje?
| Kraj | Metoda opodatkowania | Stawka podatkowa | Status |
|---|---|---|---|
| Korea | Podatek od dochodów innych | 22% (z podatkiem lokalnym) | Planowane na 2027 |
| USA | Podatek od zysków kapitałowych | Krótkoterminowy do 37% / Długoterminowy do 20% | Wdrożone |
| Japonia | Podatek dochodowy ogólny | Do 55% | Wdrożone |
| Niemcy | Podatek od zysków kapitałowych | Zwolnienie po 1 roku posiadania | Wdrożone |
| Wielka Brytania | Podatek od zysków kapitałowych | 10~20% | Wdrożone |
Porównując, koreańska stawka 22% jest na poziomie średniej światowej. Problemem jest brak możliwości odliczenia strat oraz niejasne kryteria dla różnych typów zysków, takich jak staking czy airdropy. Kompletność systemu jest większym wyzwaniem niż sama stawka podatkowa.
Co inwestorzy powinni zrobić przed wprowadzeniem podatku?
Niezależnie od tego, czy nastąpi odroczenie, czy nie, warto przygotować się już teraz. Żal zawsze przychodzi później.
- Zacznij porządkować historię transakcji już teraz: Dokładnie zapisuj, na jakiej giełdzie, kiedy, za ile kupiłeś i za ile sprzedałeś. Historia transferów na portfele prywatne może być później wymagana do wyjaśnienia.
- Sprawdź cenę rynkową na dzień 31 grudnia 2026 r.: Zgodnie z przepisami o domniemanej cenie nabycia, możesz użyć wyższej wartości między ceną rynkową z tego dnia a faktyczną ceną zakupu. W przypadku długo posiadanych kryptowalut, cena z końca roku będzie punktem odniesienia dla obliczeń podatkowych.
- Zrozum strukturę rocznego zysku/straty netto: Nie wystarczy ogólne stwierdzenie “dużo zarobiłem”. Należy wyrobić sobie nawyk obliczania, czy faktycznie przekroczyłeś 2,5 mln KRW zysku rocznie i jaki jest realny zysk po odliczeniu strat.
- Użytkownicy giełd zagranicznych muszą znać CARF: Od transakcji w 2026 roku informacje mogą trafiać do urzędu skarbowego. Myślenie, że “Binance czy Bybit nie wymagają płacenia koreańskich podatków”, jest teraz ryzykowne.
Kody rabatowe na prowizje oraz przewodniki po głównych zagranicznych giełdach znajdziesz poniżej.
- Przewodnik po Binance i 20% zniżki na prowizje: https://coinpopbit.com/binance/
- Przewodnik po Bybit i 20% zniżki na prowizje: https://coinpopbit.com/bybit/
- Przewodnik po Bitget i 50% zniżki na prowizje: https://coinpopbit.com/bitget/
- Przewodnik po OKX i 20% zniżki na prowizje: https://coinpopbit.com/okx/
Czy inwestowanie w kryptowaluty nadal ma sens?
Wielu uważa, że nawet przy założeniu wdrożenia podatku, atrakcyjność inwestowania w aktywa wirtualne nie zmaleje znacząco.
Do końca 2026 roku obowiązuje zwolnienie z podatku. Zyski wygenerowane w tym okresie nie są opodatkowane. Nawet jeśli opodatkowanie rozpocznie się w 2027 roku, istnieje kwota wolna w wysokości 2,5 mln KRW, a stawka 22% nie jest zła w skali globalnej.
W porównaniu z akcjami, zmienność i potencjał wzrostu kryptowalut nie mają sobie równych. To rynek, na którym wciąż działają takie zmienne jak cykl halvingu Bitcoina, sezon na altcoiny czy napływ kapitału instytucjonalnego. Nawet po zapłaceniu podatku, jeśli zyski są przytłaczająco duże, atrakcyjność inwestycyjna zostaje w pełni zachowana.
Jednak teraz ważna staje się koncepcja stopy zwrotu po opodatkowaniu. Należy wyrobić sobie nawyk patrzenia nie tylko na cenę sprzedaży, ale na realny zysk po odliczeniu podatku. Jest to również proces stawania się dojrzałym inwestorem.
Aktualny stan “Kimchi Premium” oraz rankingi kapitalizacji rynkowej na głównych krajowych giełdach można sprawdzić w czasie rzeczywistym poniżej.
- Sprawdzanie Kimchi Premium w czasie rzeczywistym: https://coinpopbit.com/kimp/
- Ranking kapitalizacji rynkowej aktywów wirtualnych: https://coinpopbit.com/top-assets-ranking/
- Porównanie rankingów giełd: https://coinpopbit.com/exchange-ranking/
Podsumowanie: 2026 rok, wygrywa ten, kto się przygotuje
Trudno jest teraz jednoznacznie stwierdzić, czy opodatkowanie Bitcoina w 2027 roku “wejdzie w życie, czy nie”. Pozostają kalkulacje polityczne, a ogłoszenie nowelizacji prawa podatkowego przez Ministerstwo Finansów w lipcu 2026 roku będzie decydującym punktem zwrotnym.
Pewne są jednak dwie rzeczy. Po pierwsze, sieć nadzoru CARF już działa. Po drugie, kierunek opodatkowania jest już ustalony.
Rok 2026 jest prawdopodobnie ostatnim okresem zwolnienia z podatku przewidzianym systemowo. To, jak wykorzystasz tę szansę, zależy wyłącznie od Ciebie. Różnica między tym, kto się przygotuje, a tym, kto będzie biernie obserwował, stanie się jeszcze wyraźniejsza, gdy podatek zacznie być pobierany.

