
Nilai pelaburan saham Tesla sukar dinilai berdasarkan peningkatan jumlah penghantaran sahaja. Jumlah penghantaran kenderaan pada suku ketiga 2026 mengatasi anggaran pasaran yang dihimpunkan oleh syarikat, tetapi pemasangan storan tenaga lebih rendah daripada jangkaan dan keuntungan serta aliran tunai suku ketiga masih belum diumumkan. Penilaian CoinPop ialah bahawa terdapat asas untuk menilai potensi pengembangan perniagaan, tetapi sukar untuk menyimpulkan bahawa saham ini “murah” sebelum jangkaan yang terkandung dalam prestasi dan harganya disahkan.
Subjek analisis: Saham biasa Tesla, Inc. (NASDAQ: TSLA) · Tarikh penulisan dan semakan sumber rasmi: 2026-10-13 KST · Penyuntingan dan pengesahan: Pasukan editorial CoinPop. Artikel ini ialah maklumat pelaburan umum dan bukan saranan beli atau jual yang disesuaikan secara peribadi. Angka prestasi merujuk kepada tempoh perakaunan berkenaan, manakala contoh penilaian di bawah ialah andaian pengiraan, bukannya harga saham sebenar, prospek pasaran atau harga sasaran.
1. Penghantaran Tesla pada suku ketiga: jangkaan diatasi dan penurunan berbanding tahun sebelumnya berlaku serentak
Tesla mengumumkan angka operasi suku ketiga pada 2026-10-02. Asas perbandingan ialah pengumuman pengeluaran dan penghantaran sebenar, anggaran penganalisis yang dihimpunkan oleh syarikat pada 2026-09-29, dan pengumuman bagi tempoh sama tahun sebelumnya. Hakikat bahawa syarikat menghimpunkan anggaran itu tidak bermakna ia menjamin ramalan tersebut atau menerimanya sebagai panduan syarikat sendiri.
| Penunjuk | Sebenar suku ketiga 2026 | Asas perbandingan | Pengiraan dan tafsiran CoinPop |
|---|---|---|---|
| Penghantaran kenderaan | 486,532 unit | Purata anggaran yang dihimpunkan syarikat: 461,974 unit | Lebih tinggi 24,558 unit, kira-kira 5.32% |
| Penghantaran berbanding suku sebelumnya | 486,532 unit | Suku kedua 2026: 480,126 unit | Meningkat kira-kira 1.33% |
| Penghantaran berbanding tempoh sama tahun sebelumnya | 486,532 unit | Suku ketiga 2025: 497,099 unit | Menurun kira-kira 2.13% |
| Perbezaan antara pengeluaran dengan penghantaran | Pengeluaran 464,391 unit | Penghantaran 486,532 unit | Penghantaran melebihi pengeluaran sebanyak 22,141 unit |
| Pemasangan storan tenaga | 13.7 GWh | Purata anggaran yang dihimpunkan syarikat: 15.9 GWh | Kurang 2.2 GWh, kira-kira 13.84% |
Kadar perubahan dikira sebagai ‘sebenar ÷ nilai perbandingan − 1’ dan dibundarkan kepada dua tempat perpuluhan. Anggaran penghantaran dihimpunkan daripada 24 institusi, manakala anggaran pemasangan storan dihimpunkan daripada 19 institusi. Kadar lebihan berbanding jangkaan juga berubah jika angka konsensus daripada institusi pengumpul yang berbeza dicampurkan. Mengatasi jangkaan bermaksud hasilnya lebih baik daripada anggaran itu, bukan bermaksud pertumbuhan berbanding tahun sebelumnya atau peningkatan keuntungan.
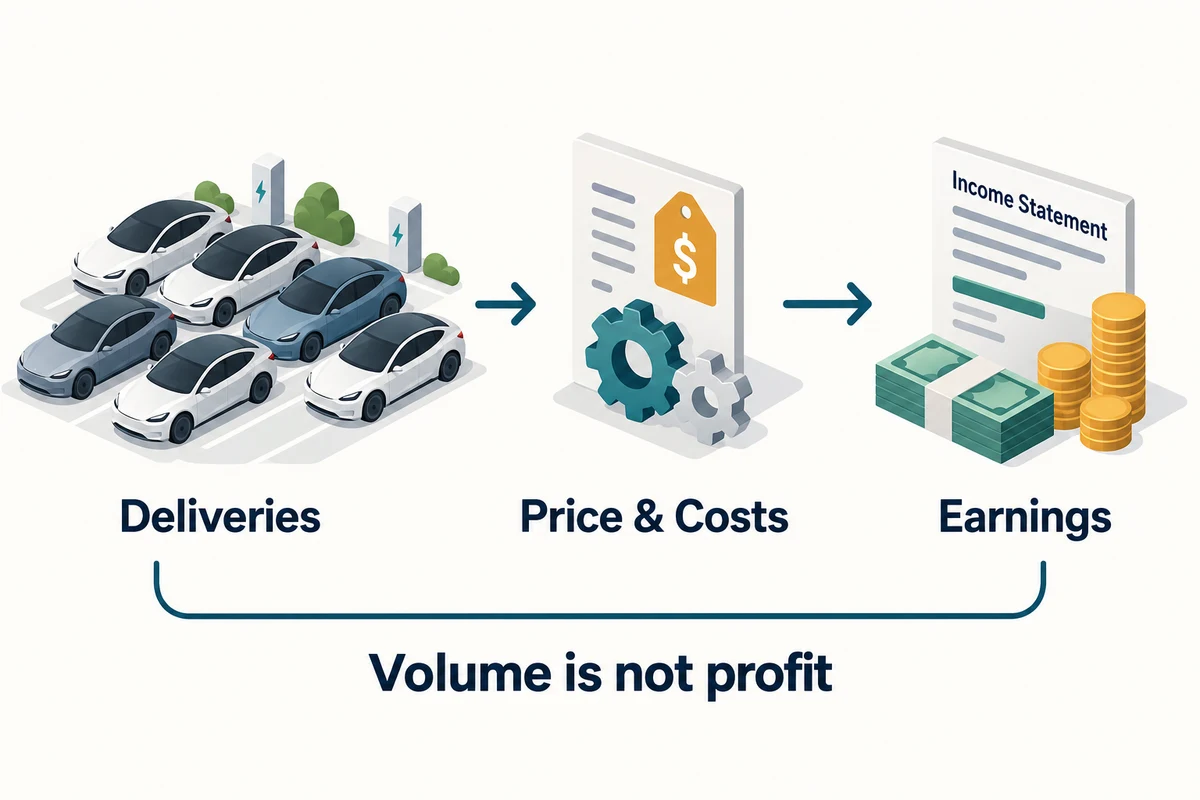
Hakikat bahawa penghantaran melebihi pengeluaran memberi sebab untuk meneliti perubahan inventori dan kenderaan yang sedang dalam perjalanan. Namun, perbezaan itu sahaja tidak membuktikan bahawa inventori akhir tempoh berkurang dengan jumlah yang sama atau aliran tunai bertambah baik. Skop inventori, pengiktirafan penghantaran, logistik mengikut rantau dan modal kerja perlu disemak dalam penyata kewangan sebenar.
Jadual yang disahkan: Syarikat dijadualkan mengumumkan prestasi suku ketiga selepas pasaran AS ditutup pada 2026-10-21 dan mengadakan sesi soal jawab pada 17:30 waktu Timur AS. Sesi soal jawab itu bersamaan dengan 06:30 waktu Korea pada 2026-10-22; ini tidak bermakna bahan prestasi akan diterbitkan tepat pada waktu tersebut. Setakat tarikh rujukan, pendapatan operasi, pendapatan bersih dan aliran tunai suku ketiga belum diumumkan.
2. Analisis pelaburan Tesla perlu memisahkan perniagaan automotif, tenaga dan perniagaan masa depan
Bagi jualan automotif, bukan jumlah jualan sahaja yang penting, tetapi juga harga jualan sebenar, kos dan daya saing yang membolehkan harga dikekalkan. Bagi tenaga, jumlah pemasangan serta masa pengiktirafan hasil kontrak perlu dilihat bersama-sama dengan keuntungan. Untuk perisian, pemanduan autonomi dan robotik, bezakan hasil yang sudah diperoleh daripada peluang perniagaan yang masih perlu dibuktikan. Jangan jumlahkan semuanya dengan andaian bahawa setiap perniagaan masa depan sudah menjana keuntungan besar secara tersendiri.

Penyata kewangan suku terkini yang boleh disahkan, iaitu 10-Q SEC suku kedua 2026, menunjukkan sebab jumlah jualan dan keuntungan perlu dipisahkan. Unit di bawah ialah juta dolar AS dan semuanya merupakan prestasi sebenar GAAP.
| Penunjuk GAAP | Suku kedua 2026 | Suku kedua 2025 | Perkara yang perlu diperhatikan |
|---|---|---|---|
| Hasil | 28,236 | 22,496 | Sama ada peningkatan hasil seiring dengan peningkatan pendapatan operasi |
| Pendapatan operasi | 398 | 923 | Keuntungan daripada operasi teras yang berbaki selepas peningkatan kos |
| Margin operasi | Kira-kira 1.41% | Kira-kira 4.10% | Dikira secara langsung sebagai pendapatan operasi ÷ hasil |
| Pendapatan bersih yang dikaitkan dengan saham biasa | 1,114 | 1,172 | Keuntungan akhir yang merangkumi pendapatan dan perbelanjaan bukan operasi, cukai dan sebagainya |
| EPS dicairkan | 0.32 dolar | 0.33 dolar | Pendapatan sesaham yang mengambil kira pencairan |
Analisis CoinPop: Hasil boleh meningkat walaupun margin operasi menurun. Oleh itu, perkara utama dalam laporan prestasi seterusnya bukanlah menyemak semula jumlah penghantaran, tetapi melihat sejauh mana hasil tambahan bertukar menjadi keuntungan. Jika hanya pendapatan bersih diperhatikan, kesan pendapatan atau perbelanjaan bukan operasi dan cukai mungkin disalah anggap sebagai pemulihan keuntungan operasi teras.
Apakah yang terlepas pandang jika Tesla dikategorikan hanya sebagai syarikat automotif atau syarikat AI?
Jika dibandingkan hanya dengan syarikat automotif tradisional, pilihan daripada perniagaan baharu mungkin terlepas pandang; jika dianggap hanya sebagai syarikat AI, kos pembuatan, penggunaan modal dan tanggungjawab perkhidmatan mungkin terlepas pandang. Dalam membuat perbandingan, selaraskan tempoh perakaunan, status GAAP dan asas pencairan saham, serta elakkan pengiraan berganda antara keuntungan automotif dengan keuntungan masa depan yang belum dibuktikan. Artikel ini tidak menyenaraikan secara paksa gandaan syarikat setara yang menggunakan asas berbeza.
3. Pelaburan untuk pertumbuhan dan aliran tunai bebas: wang tunai selepas pelaburan berbeza walaupun syarikat mencatat keuntungan
Menurut 10-Q yang sama, aliran tunai operasi bagi separuh pertama 2026 ialah 8,634 juta dolar, manakala pemerolehan harta, loji dan peralatan ditolak hasil pelupusan, tidak termasuk pajakan kewangan, berjumlah 8,282 juta dolar. Pengiraan aliran tunai bebas ringkas dalam artikel ini ialah 8,634 − 8,282 = 352 juta dolar. Ini ialah jumlah bagi separuh pertama, bukan angka suku kedua sahaja, dan takrifnya juga tidak merangkumi semua penggunaan tunai seperti pemerolehan aset pelaburan dan pengambilalihan.
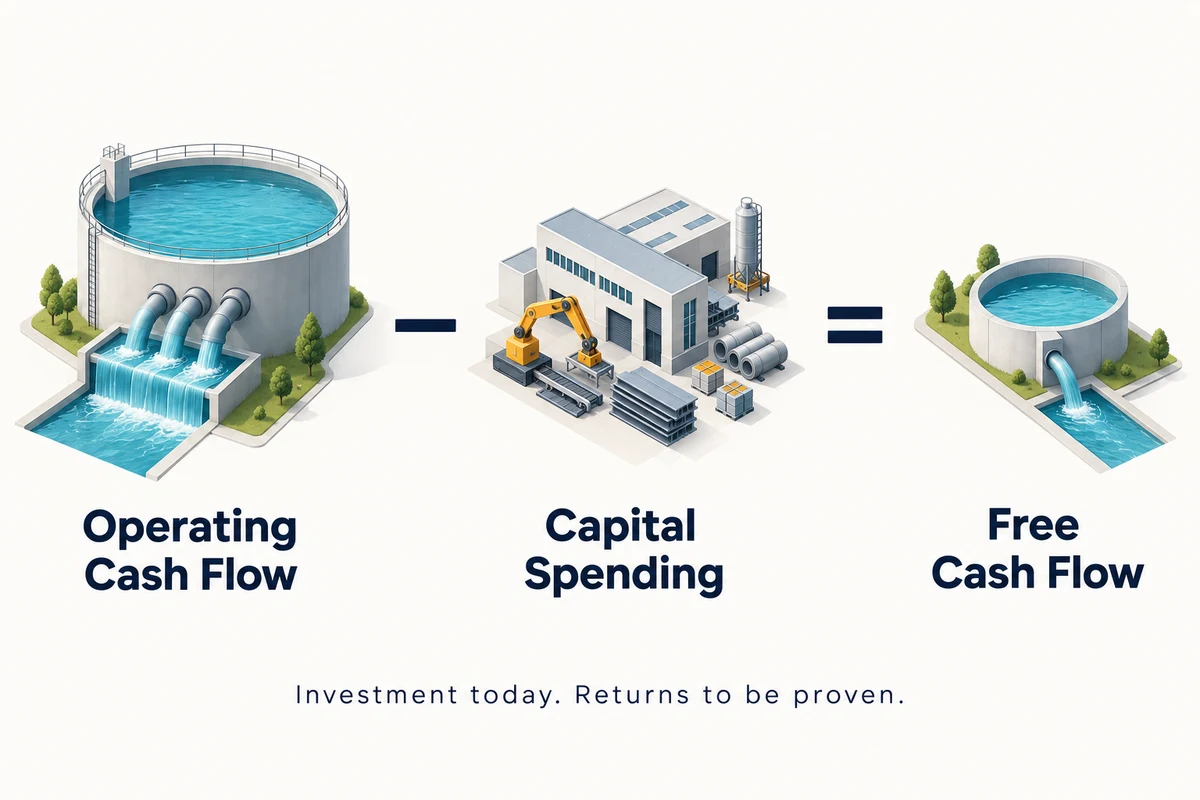
Syarikat mendedahkan bahawa perbelanjaan modal pada 2026 dijangka melebihi 25 bilion dolar. Ini ialah unjuran syarikat, bukannya perbelanjaan yang telah dipastikan atau jaminan pulangan pelaburan. Pelaburan itu mungkin membina daya saing jangka panjang, tetapi risiko pemegang saham turut meningkat jika jumlah dan masa mendapatkan semula tunai pada masa hadapan tidak jelas. Soalan utamanya bukan ‘adakah syarikat melabur banyak’, tetapi ‘sejauh manakah pelaburan itu menghasilkan aliran tunai sesaham yang mampan’.
Aliran tunai bagi satu suku dipengaruhi oleh inventori, akaun belum bayar dan masa pembayaran pelanggan. Bezakan kesan modal kerja sementara daripada penjanaan tunai yang boleh berulang, dan teliti secara berasingan penjimatan aliran keluar tunai hasil pampasan saham serta kemungkinan pencairan bagi pemegang saham sedia ada.
4. Adakah saham Tesla berharga menarik: kira secara songsang keuntungan yang dijangkakan
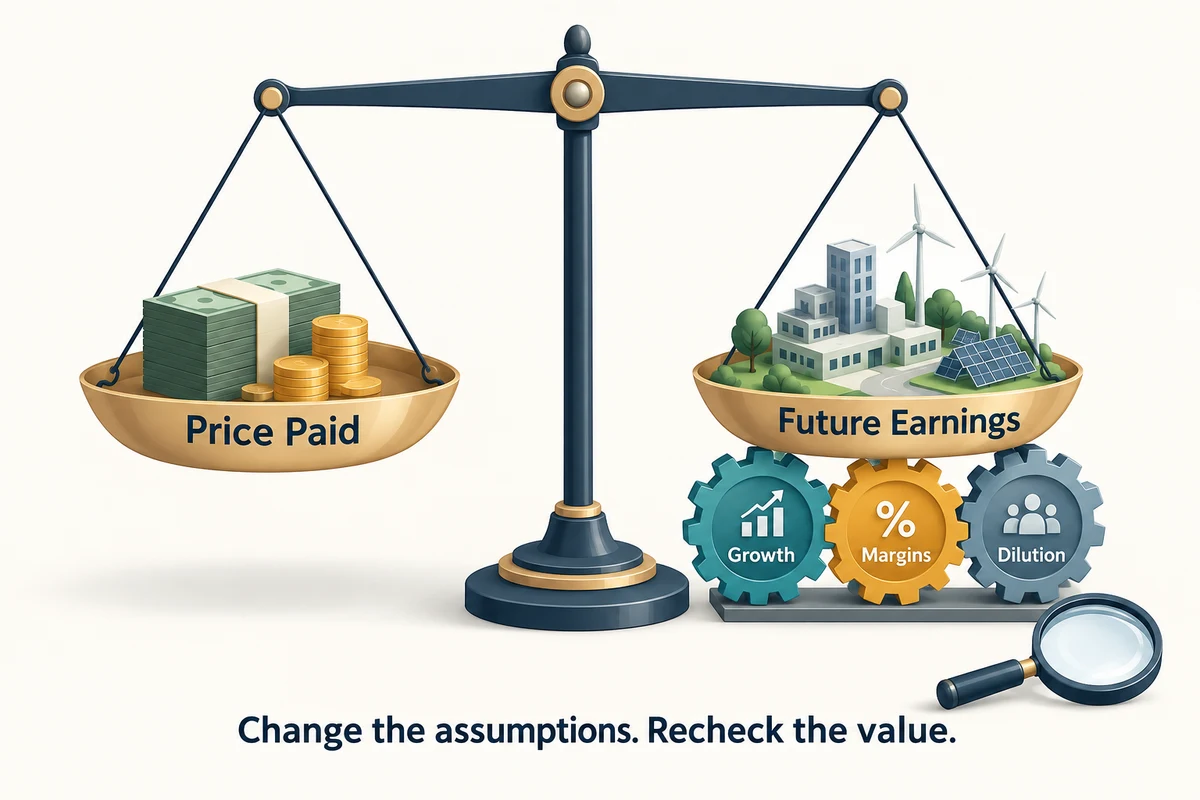
Perniagaan yang baik dan harga pelaburan yang baik ialah dua perkara berbeza. Dalam penilaian, semak pertumbuhan yang diperlukan, jumlah pelaburan untuk mencapainya, dan beban harga yang mungkin timbul jika hasilnya lebih lambat atau lebih kecil daripada jangkaan. Oleh sebab harga saham masa nyata dan gandaan syarikat setara pada masa yang sama dengan tarikh rujukan tidak dapat dibandingkan secukupnya, artikel ini tidak mengesahkan bahawa saham tersebut kini dinilai rendah atau tinggi dan tidak memberikan harga sasaran masa nyata.
| Andaian untuk pengiraan | EPS dicairkan tahunan yang diandaikan | Nisbah harga kepada pendapatan ringkas | Had tafsiran |
|---|---|---|---|
| Harga saham andaian $380 | $2 | 190 kali | 380 ÷ 2. Bukan unjuran sebenar |
| Harga saham andaian yang sama | $4 | 95 kali | Walaupun keuntungan berganda, beban gandaan penilaian mungkin masih kekal |
| Harga saham andaian yang sama | $8 | 47.5 kali | Kaji secara berasingan masa merealisasikan keuntungan, kesinambungan pertumbuhan dan risiko |
EPS di atas bukan ramalan bagi mana-mana tahun tertentu dan bukan juga panduan syarikat. Harga wajar semasa tidak boleh ditentukan hanya dengan membahagikan keuntungan pada masa depan yang jauh dengan harga saham semasa; nilai masa dan pencairan serta pelaburan semula tambahan perlu diambil kira. Sebaliknya, gandaan yang rendah juga bukan bukti bahawa saham itu murah jika keuntungan merosot atau bersifat sekali sahaja.
Kadar faedah boleh mempengaruhi kadar diskaun aliran tunai masa depan dan pulangan yang dituntut pelabur. Untuk memahami saluran ini, rujuk Cara membezakan keputusan FOMC dengan plot titik. Penurunan kadar faedah tidak menjamin kenaikan harga saham Tesla secara automatik. Hubungan antara pengumuman inflasi dengan jangkaan kadar faedah diterangkan secara berasingan dalam Perbezaan antara CPI dan PCE serta tafsiran pengumumannya.
5. Adakah berbaloi untuk melabur sekarang? Tiga syarat yang boleh mengubah penilaian
Kesimpulan bersyarat: Tesla ialah syarikat yang patut dianalisis merangkumi perniagaan automotif, tenaga dan peluang perniagaan baharu. Namun, pengumuman penghantaran kali ini sahaja tidak memberikan asas yang mencukupi untuk membuat kesimpulan supaya membeli secara agresif. Asas untuk menilai daya tarikan pelaburan akan lebih kukuh apabila pertumbuhan sesaham yang mengambil kira keuntungan berulang, tunai selepas pelaburan dan pencairan telah disahkan, serta harga yang dibayar tidak hanya memerlukan andaian optimistik.
| Senario analisis | Syarat yang perlu disahkan | Pertimbangan pelaburan | Sebab andaian mungkin tersasar |
|---|---|---|---|
| Senario positif | Pengurusan harga jualan dan kos, pemulihan margin keuntungan, keuntungan tenaga, kemajuan mendapatkan semula pelaburan | Nilai sama ada pertumbuhan diterjemahkan kepada keuntungan dan tunai sesaham | Walaupun perniagaan bertambah baik, peningkatan itu mungkin sudah banyak dicerminkan dalam harga |
| Senario pertengahan | Jumlah kekal stabil, tetapi kos dan pelaburan mengimbangi hasilnya | Tunggu keputusan kewangan tambahan dan perhatikan jurang antara jangkaan dengan realiti | Penunjuk semasa mungkin mencerminkan hasil pelaburan jangka panjang dengan kelewatan |
| Senario berisiko | Persaingan harga, margin keuntungan rendah, kelewatan pengkomersialan, beban kawal selia, pencairan dan pelaburan | Nilai semula andaian pertumbuhan dan beban harga | Produk baharu dan penambahbaikan kos juga mungkin mengurangkan risiko |
Pengelasan di atas ialah kerangka analisis untuk menilai kemungkinan, bukan ramalan kebarangkalian kejadian atau arah harga saham. Analisis yang hanya menyatakan saiz pasaran pemanduan autonomi dan robotik tetapi mengetepikan penggunaan berbayar sebenar, keuntungan dan liabiliti undang-undang adalah tidak mencukupi. Sebaliknya, menetapkan nilai semua perniagaan masa depan kepada sifar berdasarkan keuntungan semasa daripada perniagaan automotif sahaja juga merupakan andaian tersendiri.
Apakah yang penting bagi setiap jenis pembaca?
Pembaca yang baru mula menilai perlu terlebih dahulu membezakan berita baik tentang penghantaran daripada penilaian nilai syarikat. Pemegang saham sedia ada perlu menyemak sama ada tesis pelaburan asal masih kekal dan menilai risiko kepekatan dalam saham yang sama. Pembaca yang berdepan dengan peristiwa keputusan kewangan perlu mempertimbangkan kemungkinan turun naik meningkat serta had kerugian yang sanggup ditanggung. Bagi pelabur Korea, selain harga saham dalam dolar, kadar pertukaran, penukaran mata wang dan kos dagangan juga mempengaruhi hasil sebenar.
6. Senarai semak untuk keputusan kewangan seterusnya
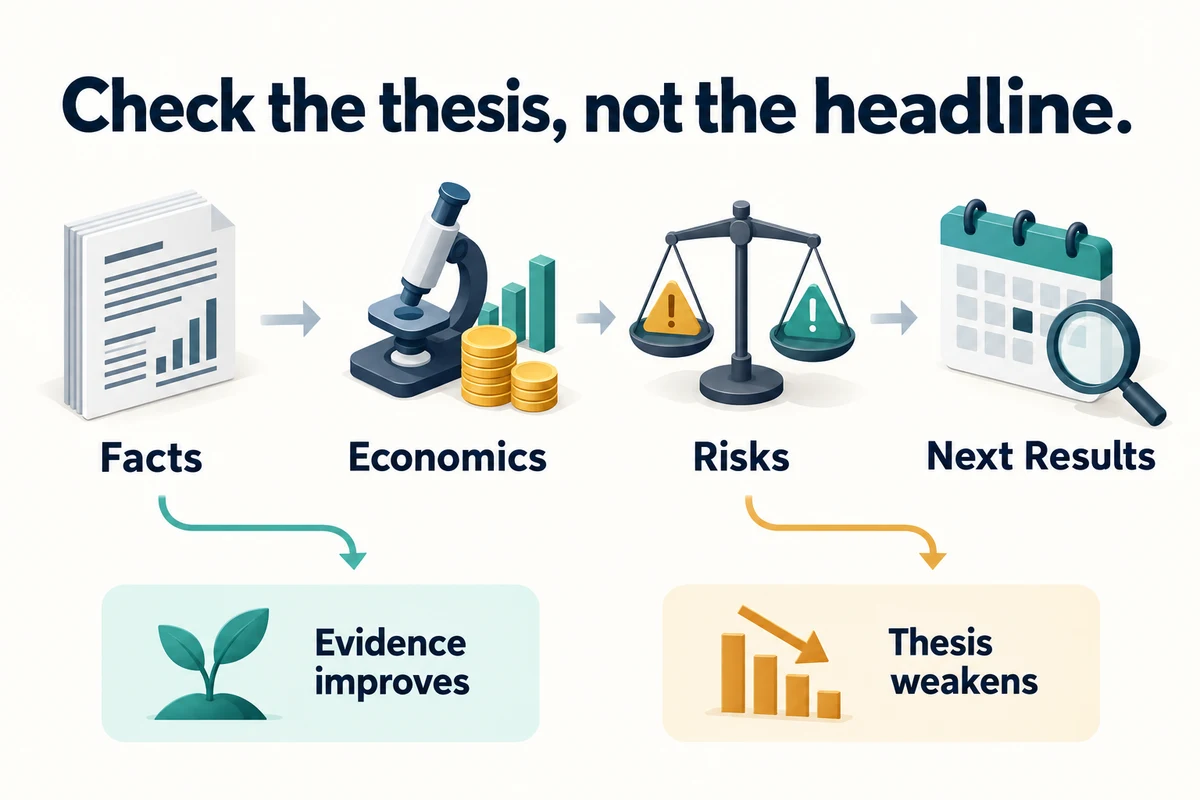
- Keuntungan: Bagaimanakah harga automotif, campuran produk, kos dan margin operasi berubah?
- Kualiti keuntungan: Adakah keuntungan atau kerugian bukan operasi, cukai, pampasan saham dan pelarasan GAAP/bukan GAAP dibezakan?
- Tunai dan pelaburan: Adakah aliran tunai operasi, perbelanjaan modal dan modal kerja dibandingkan bagi tempoh yang sama?
- Tenaga: Adakah masa pengiktirafan hasil daripada pemasangan dan keuntungannya menepati jangkaan?
- Perniagaan masa depan: Adakah penggunaan berbayar dan pengkomersialan yang telah disahkan dibezakan daripada rancangan pihak pengurusan?
- Nilai sesaham: Adakah peningkatan bilangan saham terdilusi dan risiko pengumpulan dana tambahan diambil kira?
- Harga: Adakah masa harga saham terkini dan asas keputusan kewangan diselaraskan, dan adakah penilaian kekal sama dengan andaian yang berbeza?
Adakah harga saham Tesla turut naik apabila penghantarannya meningkat?
Tidak semestinya. Jangkaan sedia ada pasaran, harga jualan dan margin keuntungan, prospek masa depan serta kadar faedah semuanya memainkan peranan. Penghantaran yang melebihi jangkaan ialah satu maklumat, bukan isyarat beli.
Adakah keputusan kewangan suku ketiga sudah diumumkan?
Pada tarikh rujukan artikel ini, hanya data pengeluaran, penghantaran dan pemasangan storan telah diumumkan. Keputusan kewangan yang merangkumi keuntungan dan aliran tunai dijadualkan diumumkan selepas pasaran AS ditutup pada 2026-10-21. Penilaian perlu dikemas kini selepas menyemak maklumat sebenar yang diterbitkan.
Patutkah Tesla dinilai hanya berdasarkan gandaan syarikat automotif?
Lebih berguna untuk menilai penjanaan tunai dan peluang pertumbuhan tambahan bagi setiap perniagaan secara berasingan daripada mengelaskan syarikat dalam satu kategori sahaja. Keuntungan masa depan yang belum disahkan tidak patut dikira sama seperti keuntungan yang telah disahkan; masa merealisasikannya, pelaburan tambahan, persaingan dan risiko kawal selia perlu diambil kira.
Adakah Tesla bertoken atau derivatif berkaitan saham merupakan pelaburan yang sama?
Tidak semestinya. Saham biasa dalam akaun sekuriti dan token atau derivatif mungkin berbeza dari segi hak mengundi, pengendalian dividen, penebusan, penjagaan aset dan risiko penerbit. Untuk membezakan struktur produk, rujuk Penerangan tentang hak dan risiko saham bertoken. Analisis dalam artikel ini tertumpu pada saham biasa TSLA.
Sumber, skop pengesahan dan pendedahan konflik kepentingan
- Sumber primer: pengumuman operasi suku ketiga 2026 Tesla yang dipautkan dalam artikel ini, jangkaan yang dihimpunkan syarikat pada 2026-09-29, pengumuman operasi suku ketiga 2025 dan SEC 2026 suku kedua 10-Q.
- Semakan bahan keputusan kewangan akan datang: Tesla Investor Relations. Jadual dan prospek syarikat mungkin berubah.
- Semakan silang dengan laporan bebas: analisis interactive investor pada 2026-10-05, laporan Axios pada 2026-10-02. Angka dan pengiraan utama dalam artikel ini berdasarkan sumber primer; pandangan pelaburan media lain tidak diterima pakai bulat-bulat.
- Sumbangan CoinPop: perbandingan dengan jangkaan, suku sebelumnya dan tahun sebelumnya; had tafsiran perbezaan antara penghantaran dengan pengeluaran; pembezaan keuntungan GAAP dengan tunai selepas pelaburan; penilaian dan senario yang andaian-andaianya didedahkan.
Artikel ini tidak mengandungi CTA untuk mendaftar dengan bursa atau pautan afiliasi. Ini ialah analisis berdasarkan pendedahan korporat dan tidak menggunakan pegangan atau pengalaman pelaburan penulis sebagai asas. Saham membawa risiko kehilangan modal dan terdedah kepada risiko kadar pertukaran, perniagaan, persaingan, dasar, kawal selia dan pengurusan. Ilustrasi penerangan ini ialah rajah konsep yang dihasilkan oleh CoinPop, bukannya bahan rasmi syarikat, paparan sebenar atau pengesahan keuntungan. Apabila bahan rasmi baharu diterbitkan, fakta dalam dokumen yang sama dan tarikh pengesahan akan dikemas kini setakat yang perlu.